Centro studi: con 850 milioni annui possibili 70.800 beneficiari con un sostegno di 2mila euro per sei mesi. Nell’ipotesi di 1.500 euro mensili la platea sale a 94.400 persone. Risorse garantite per il triennio 2027-2029. Il presidente Longobardi: «Un’opportunità per il ricambio generazionale nelle imprese»
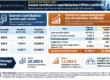
Fino a 94mila lavoratori potrebbero beneficiare nel 2027 delle misure di accompagnamento all’uscita dal mercato del lavoro finanziate dal nuovo fondo previsto dalla legge di bilancio, qualora l’intera dotazione annuale fosse destinata a trattamenti di 1.500 euro mensili per sei mesi. Con un sostegno di 2.000 euro mensili, sempre per sei mesi, la platea potenziale sarebbe di circa 70.800 persone.
È quanto emerge da una simulazione del Centro studi Unimpresa sull’articolo 52 del disegno di legge di bilancio 2027, che istituisce un fondo di 850 milioni di euro per ciascuno degli anni 2027, 2028 e 2029, per complessivi 2,55 miliardi di euro. Con un sostegno di 1.500 euro mensili per dodici mesi, la dotazione consentirebbe di finanziare circa 47.200 beneficiari; con 2.000 euro mensili per l’intero anno, il numero scenderebbe a 35.400.
Nell’ipotesi intermedia di un trattamento di 1.800 euro mensili per sei mesi, il fondo potrebbe raggiungere circa 78.700 lavoratori. Si tratta di simulazioni finanziarie che non rappresentano una previsione ufficiale di accessi né una stima della platea avente diritto. Il calcolo assume dodici mensilità annue e nessun costo amministrativo aggiuntivo. La norma non definisce ancora i requisiti di accesso, le età pensionabili, l’importo dei trattamenti o la durata del sostegno, rinviando a un successivo provvedimento legislativo. Le risorse potranno finanziare anche misure destinate a soggetti in difficoltà e interventi in materia di ammortizzatori sociali. La disponibilità di un finanziamento triennale consente comunque di programmare interventi pluriennali, con l’obiettivo di accompagnare la transizione verso il pensionamento e favorire una gestione più graduale delle uscite dal lavoro.
«La scelta di destinare 2,55 miliardi di euro nel prossimo triennio alla flessibilità in uscita dal mercato del lavoro rappresenta un segnale importante di attenzione verso una questione che riguarda migliaia di lavoratori e il funzionamento complessivo del nostro sistema produttivo. È un’opportunità significativa per il ricambio generazionale nelle imprese. Il valore dell’intervento, infatti, non risiede soltanto nelle risorse stanziate, ma nella possibilità di costruire percorsi di accompagnamento alla pensione più graduali e sostenibili, tenendo conto delle diverse condizioni professionali e personali. Le nostre simulazioni mostrano che, con un sostegno di 1.500 euro mensili per sei mesi, il fondo potrebbe raggiungere fino a 94mila persone nel 2027. Naturalmente si tratta di una capacità finanziaria teorica, che dovrà essere confrontata con i requisiti della futura disciplina. Per le imprese, e in particolare per quelle di piccole e medie dimensioni, strumenti di questo tipo possono offrire un’opportunità per programmare il ricambio generazionale, trasferire competenze e favorire l’ingresso di nuove professionalità. È importante che le misure siano definite con regole semplici, tempi certi e criteri trasparenti. La flessibilità previdenziale può diventare uno strumento utile tanto per i lavoratori quanto per le aziende, purché sia accompagnata da una valutazione attenta dei costi e degli effetti nel medio periodo. Il fatto che le risorse siano previste per tre esercizi consecutivi costituisce una base di programmazione sulla quale sarà possibile costruire interventi mirati, evitando soluzioni temporanee e difficilmente gestibili» commenta il presidente di Unimpresa, Paolo Longobardi.
Secondo il Centro studi di Unimpresa, la legge di bilancio 2027 introduce uno stanziamento specifico per sostenere nuove forme di uscita dal mercato del lavoro. Il fondo, istituito presso il Ministero del Lavoro e delle Politiche sociali, dispone di 850 milioni di euro per ciascuno dei tre esercizi compresi tra il 2027 e il 2029. La dotazione complessiva ammonta quindi a 2,55 miliardi di euro, con una distribuzione uniforme delle risorse nel triennio. L’intervento è destinato a finanziare misure che dovranno essere disciplinate con un successivo provvedimento legislativo e che potranno riguardare anche lavoratori in condizioni di difficoltà e strumenti di protezione del reddito. La disponibilità di risorse per tre anni consecutivi rappresenta un elemento significativo per la programmazione finanziaria. A differenza di un intervento limitato a un solo esercizio, uno stanziamento pluriennale può consentire di distribuire gli accessi e modulare la durata delle prestazioni. Il numero effettivo dei beneficiari dipenderà tuttavia dal modello che verrà adottato: un assegno temporaneo di accompagnamento, una pensione anticipata con effetti permanenti o una combinazione di strumenti differenti producono fabbisogni molto diversi.
Quanti lavoratori possono beneficiare del fondo nel 2027. Sono stati elaborati sei scenari finanziari ed è stato ipotizzano che l’intera dotazione annuale di 850 milioni venga destinata al pagamento di assegni temporanei. Sono stati considerati tre importi mensili, pari a 1.500, 1.800 e 2.000 euro, e due durate del trattamento, sei e dodici mesi. Il numero dei beneficiari è calcolato dividendo lo stanziamento disponibile per il costo individuale del sostegno. Il dato più elevato è quello relativo al sostegno di 1.500 euro mensili per sei mesi, che consentirebbe di raggiungere oltre 94mila persone. Con un importo di 2.000 euro mensili, la capacità del fondo rimarrebbe superiore a 70mila beneficiari, purché la durata fosse limitata a un semestre. Se invece l’intervento coprisse dodici mesi, il numero dei destinatari si ridurrebbe sensibilmente. La simulazione dimostra che la durata del trattamento è una variabile almeno altrettanto importante dell’importo mensile. Un sostegno di breve durata permette di raggiungere una platea più ampia; un accompagnamento più lungo concentra le risorse su un numero inferiore di lavoratori.
L’ipotesi di massima estensione: fino a 94mila persone. Per individuare la capacità finanziaria più ampia del fondo, è stato considerato uno scenario nel quale il sostegno venga riconosciuto per sei mesi, con un importo mensile di 1.500 euro. Il costo individuale sarebbe di 9.000 euro e lo stanziamento di 850 milioni permetterebbe di finanziare 94.444 trattamenti completi. La soglia di 94mila persone non rappresenta un limite massimo assoluto stabilito dalla legge. È il massimo ottenibile tra gli scenari selezionati. Con assegni inferiori a 1.500 euro o durate più brevi, la platea aritmetica potrebbe essere superiore. Viceversa, eventuali requisiti restrittivi, spese aggiuntive o trattamenti più lunghi ridurrebbero il numero dei beneficiari. Per comprendere la differenza, se si ipotizzasse un sostegno di 1.000 euro mensili per sei mesi, il fondo potrebbe finanziare circa 141.600 persone. Questo scenario, tuttavia, avrebbe un significato previdenziale differente e non è possibile stabilire oggi se sarebbe coerente con le finalità della futura disciplina.
L’uscita anticipata a 64 anni e il problema della durata. Il fondo è stato collegato, nelle comunicazioni governative, alla possibilità di rafforzare la flessibilità previdenziale per i lavoratori che accedono al pensionamento con il sistema contributivo. Nel dibattito è stata prospettata anche un’uscita a 64 anni con 36 anni di contributi, ma questi requisiti non figurano nell’articolo istitutivo del fondo. Se il sostegno dovesse accompagnare un lavoratore dai 64 ai 67 anni, il fabbisogno sarebbe molto più elevato rispetto alle simulazioni semestrali. Ipotizzando un assegno di 1.500 euro per 36 mesi, il costo per persona sarebbe pari a 54mila euro; con un assegno di 2.000 euro, salirebbe a 72mila euro. In questo caso, il costo pluriennale per ciascun beneficiario diventerebbe il parametro decisivo. Il confronto evidenzia come le risorse possano sostenere una platea importante anche nell’ipotesi di interventi più lunghi, ma a condizione di distribuire gli stanziamenti nell’intero triennio. Le circa 47mila persone finanziabili con 1.500 euro per 36 mesi non potrebbero essere considerate una nuova platea aggiuntiva in ciascuno dei tre anni: si tratterebbe degli stessi beneficiari sostenuti per tutta la durata prevista. È inoltre necessario distinguere l’assegno temporaneo dalla pensione anticipata vera e propria. Se l’intervento finanziasse un trattamento pensionistico destinato a proseguire per tutta la vita del beneficiario, il costo non si esaurirebbe nei 36 mesi considerati. Sarebbe quindi necessario un modello attuariale che comprendesse gli oneri successivi al 2029 e gli eventuali risparmi derivanti dal differimento o dalla riduzione di altre prestazioni.
Un’opportunità per il ricambio generazionale nelle imprese. La possibilità di accompagnare verso il pensionamento una parte dei lavoratori più anziani può avere conseguenze anche sull’organizzazione delle imprese. Una gestione programmata delle uscite consente di pianificare la sostituzione delle professionalità, anticipare la formazione dei nuovi assunti e trasferire competenze prima della cessazione del rapporto di lavoro. Per le piccole e medie imprese, che spesso dispongono di strutture organizzative limitate, il passaggio generazionale rappresenta una fase particolarmente delicata. La presenza di strumenti previdenziali flessibili può contribuire a rendere meno improvvise le uscite e a favorire una programmazione più ordinata degli organici. Il rapporto tra pensionamenti anticipati e nuove assunzioni non è però automatico. Un’uscita dal lavoro non genera necessariamente un posto aggiuntivo, perché le imprese possono riorganizzare le attività, modificare i processi produttivi o redistribuire le mansioni. L’effetto sull’occupazione giovanile dipenderà dunque dalle decisioni aziendali, dalla domanda di lavoro e dalle competenze disponibili. In termini economici, l’intervento può produrre un beneficio organizzativo quando la flessibilità previdenziale viene accompagnata da politiche di formazione, aggiornamento professionale e inserimento di nuove figure.
La programmazione triennale come elemento di stabilità. La dotazione di 850 milioni per ciascuno dei tre anni consente di impostare un programma di interventi con un orizzonte finanziario definito. Questo aspetto assume rilievo perché le decisioni di uscita dal lavoro e di sostituzione del personale richiedono tempi di programmazione che spesso superano l’esercizio annuale. Una disciplina costruita su risorse pluriennali potrebbe consentire di differenziare gli strumenti secondo le esigenze dei destinatari. Per alcuni lavoratori potrebbe risultare sufficiente un sostegno di pochi mesi; per altri, soprattutto in presenza di difficoltà occupazionali o condizioni personali particolari, potrebbe essere necessario un accompagnamento più lungo. La possibilità di modulare durata e importo permetterebbe di utilizzare il fondo in modo flessibile, mantenendo il vincolo complessivo di bilancio. Una quota delle risorse potrebbe inoltre essere destinata ad ammortizzatori sociali o ad altre misure di supporto, come espressamente previsto dalla norma. In tal caso, la platea dei beneficiari di un eventuale canale previdenziale risulterebbe inferiore a quella calcolata ipotizzando l’impiego integrale dello stanziamento.
La valutazione economica: una misura selettiva può raggiungere decine di migliaia di persone. Le simulazioni indicano che la dimensione del fondo è compatibile con interventi rivolti a decine di migliaia di lavoratori. La capacità finanziaria varia sensibilmente in funzione del disegno della prestazione: da oltre 94mila trattamenti semestrali di 1.500 euro a circa 35mila trattamenti annuali di 2.000 euro, oppure a una platea più contenuta nel caso di accompagnamenti pluriennali. Il risultato positivo dell’intervento risiede nella possibilità di finanziare una pluralità di soluzioni, senza concentrare necessariamente tutte le risorse su un unico modello di pensionamento anticipato. Questa flessibilità potrebbe permettere di rispondere a situazioni lavorative differenti, preservando il controllo della spesa pubblica. La valutazione definitiva richiederà comunque tre informazioni oggi non disponibili: i requisiti di accesso, il costo medio individuale e la distribuzione temporale delle prestazioni. Solo dopo l’adozione della disciplina attuativa sarà possibile stimare quanti lavoratori abbiano effettivamente diritto al beneficio e quanti possano essere finanziati.

- PENSIONI 2027: RICAMBIO GENERAZIONALE NELLE IMPRESE COL FONDO DA 850 MILIONI - 5 Novembre 2026
- MANOVRA: PER ASSUMERE GIOVANI E MADRI NEL 2027 SCONTI FISCALI FINO A 11MILA EURO PER ADDETTO - 4 Novembre 2026
- MANOVRA: DA NORME SU GIOCHI OLTRE 2,5 MILIARDI DI ENTRATE IN TRIENNIO 2027-2029 - 3 Novembre 2026