Doppio intervento su abitazioni e negozi: 889 milioni di alleggerimento fiscale nel triennio 2027-2029 e possibili effetti sull’economia reale tra 1,1 e 1,8 miliardi. Cedolare secca all’1% per gli affitti concordati agli under 36, al 5% per gli altri contratti agevolati. Per i piccoli immobili commerciali aliquota al 21%, ridotta al 10% nei capoluoghi metropolitani. Possibili benefici per investimenti, consumi, occupazione e PMI. Il vicepresidente Spadafora: «La casa e il commercio di prossimità sono due componenti essenziali della coesione sociale e dello sviluppo economico: intervenire su questi mercati significa contribuire a rafforzare la qualità della vita e la capacità di crescita del Paese»
Le agevolazioni fiscali sulle locazioni residenziali e commerciali previste dalla manovra economica per il 2027 potrebbero sostenere tra 1,1 e 1,8 miliardi di euro di attività economica nel triennio 2027-2029, favorendo gli investimenti immobiliari, il recupero degli spazi inutilizzati, le nuove aperture commerciali e la domanda di beni e servizi.
È quanto emerge da un’analisi del Centro studi di Unimpresa, che ha elaborato tre scenari per valutare i possibili effetti sull’economia reale delle misure contenute nell’articolo 5 del disegno di legge di Bilancio.
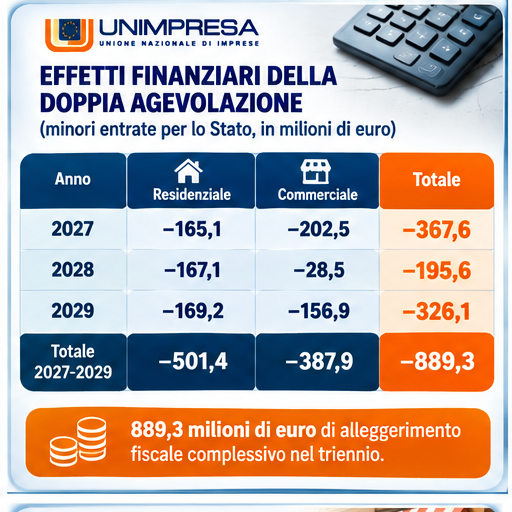
L’intervento comporta, secondo la Relazione tecnica, 889,3 milioni di euro di minori entrate per lo Stato nel triennio, di cui 501,4 milioni riferiti alle locazioni abitative e 387,9 milioni agli immobili commerciali. Utilizzando coefficienti ipotetici di attivazione economica compresi tra 1,2 e 2, le simulazioni indicano un valore complessivo di attività potenzialmente sostenuta pari a 1,07 miliardi nello scenario prudente, 1,33 miliardi in quello intermedio e 1,78 miliardi nell’ipotesi più favorevole. Si tratta di scenari illustrativi, non di previsioni econometriche o di incrementi accertati del prodotto interno lordo, costruiti per rappresentare la possibile dimensione degli effetti indiretti delle agevolazioni.
Nel comparto residenziale, le attività economiche potenzialmente sostenute oscillerebbero tra 602 milioni e un miliardo di euro nel triennio, considerando i possibili effetti sulla disponibilità di abitazioni, sugli interventi di manutenzione e riqualificazione, sui servizi immobiliari e sulla mobilità dei lavoratori. Per il settore commerciale, l’intervallo sarebbe compreso tra 465 e 776 milioni di euro, con possibili ricadute sulle nuove aperture, sugli investimenti in arredi e attrezzature, sull’occupazione dei locali sfitti e sulla vitalità dei centri urbani.
Nello scenario intermedio, il valore complessivo delle attività potenzialmente sostenute raggiungerebbe 1,33 miliardi di euro, di cui 752 milioni riferiti al comparto abitativo e 582 milioni a quello commerciale. La capacità di trasformare il beneficio fiscale in crescita effettiva dipenderà dalle scelte dei proprietari, dalla disponibilità degli immobili, dalla domanda di locazioni e dalla quota di risparmio tributario destinata a nuovi investimenti.
La manovra interviene attraverso due distinti regimi fiscali. Per le abitazioni, la cedolare secca sui nuovi contratti a canone concordato stipulati nel 2027 viene ridotta dal 10% al 5%, con un’ulteriore diminuzione all’1% quando l’inquilino ha meno di 36 anni al momento della stipula. Le aliquote agevolate si applicano ai canoni relativi al periodo 2027-2031, alle condizioni previste dalla disposizione. Per gli immobili commerciali, viene introdotta la possibilità di applicare la cedolare secca del 21% ai nuovi contratti relativi a negozi e botteghe della categoria catastale C/1, con superficie fino a 200 metri quadrati. L’aliquota scende al 10% per gli immobili situati nei comuni capoluogo di città metropolitane.
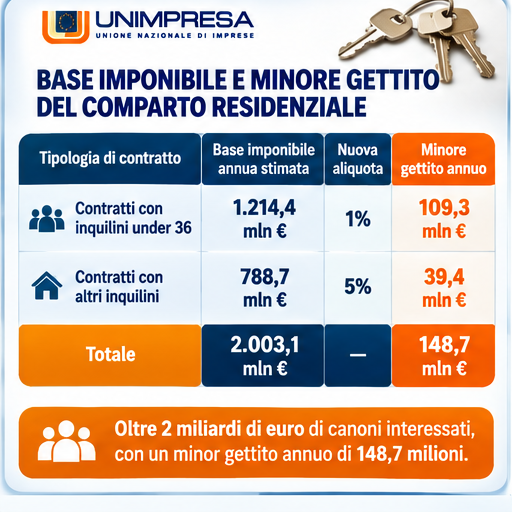
Le due misure producono, secondo la Relazione tecnica, 367,6 milioni di euro di effetti finanziari negativi nel solo 2027, ripartiti tra 165,1 milioni per le locazioni residenziali e 202,5 milioni per quelle commerciali. Per le abitazioni, la base imponibile annua utilizzata nella quantificazione ministeriale è pari a circa 2 miliardi di euro, di cui 1,21 miliardi riconducibili a contratti con conduttori under 36 e 788,7 milioni agli altri inquilini. La riduzione delle aliquote della cedolare comporta, su questa base, un minor gettito annuo di 148,7 milioni.
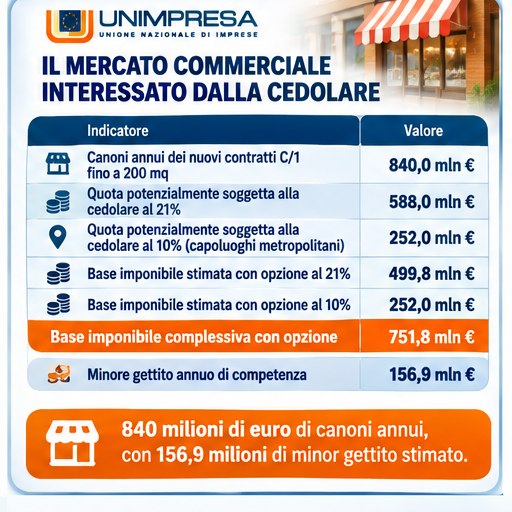
Nel settore commerciale, la Relazione tecnica individua un mercato annuo di riferimento di 840 milioni di euro di canoni, relativi ai nuovi contratti per negozi fino a 200 metri quadrati, e stima in 751,8 milioni la base imponibile potenzialmente assoggettata al nuovo regime. Il minor gettito annuo di competenza della misura commerciale è quantificato in 156,9 milioni. La riduzione della tassazione può migliorare la redditività netta degli immobili locati e rendere più conveniente la stipula di nuovi contratti. Nel comparto abitativo, ciò potrebbe incentivare l’offerta di alloggi a canone concordato e favorire l’accesso alla casa dei giovani. Nel comparto commerciale, la maggiore convenienza fiscale potrebbe incoraggiare l’utilizzo di locali sfitti e sostenere la nascita di nuove attività economiche. Il vantaggio fiscale è riconosciuto direttamente ai proprietari e non comporta automaticamente una riduzione dei canoni pagati da famiglie e commercianti: gli effetti sull’economia reale dipenderanno dalla capacità del mercato di trasformare la minore imposizione in maggiori opportunità di locazione, investimenti e attività produttive.
«Le agevolazioni fiscali sulle locazioni residenziali e commerciali rappresentano una scelta positiva, perché utilizzano la leva tributaria per affrontare due esigenze concrete dell’economia italiana: la disponibilità di abitazioni a condizioni sostenibili e la necessità di alleggerire i costi che gravano sulle attività commerciali. La riduzione delle imposte non deve essere considerata soltanto come un beneficio per i proprietari, ma come uno strumento che può contribuire a rimettere in movimento risorse economiche, favorire nuovi investimenti e sostenere la crescita dei territori. Le nostre simulazioni indicano che, a fronte di un alleggerimento fiscale di quasi 900 milioni di euro nel triennio, l’attività economica potenzialmente sostenuta potrebbe raggiungere, nello scenario più favorevole, circa 1,8 miliardi. È una prospettiva interessante, da valutare naturalmente con prudenza, perché gli effetti non sono automatici e dipendono dalle condizioni effettive del mercato. Nel settore abitativo, la cedolare secca all’1% per i contratti concordati con giovani sotto i 36 anni può contribuire ad ampliare l’offerta di case in affitto e a sostenere l’autonomia delle nuove generazioni. La disponibilità di abitazioni accessibili è anche un fattore importante per la mobilità del lavoro e per la capacità delle imprese di attrarre competenze. Nel comparto commerciale, l’estensione della cedolare secca ai piccoli negozi può favorire il recupero dei locali inutilizzati, incoraggiare nuove aperture e contribuire alla vitalità dei centri urbani. Per molte piccole e medie imprese, il costo dell’affitto rappresenta una componente rilevante delle spese fisse e può incidere sulla sostenibilità dell’attività. È importante, tuttavia, che il beneficio fiscale non rimanga confinato ai proprietari. Occorre creare le condizioni affinché la maggiore convenienza delle locazioni possa tradursi, nel tempo, in una più ampia disponibilità di immobili e in condizioni contrattuali equilibrate per famiglie e imprese. Apprezziamo l’impostazione della manovra, che cerca di sostenere l’economia senza perdere di vista la stabilità dei conti pubblici. L’obiettivo deve essere accompagnare il risparmio fiscale con una crescita effettiva degli investimenti, dell’occupazione e delle attività produttive. La casa e il commercio di prossimità sono due componenti essenziali della coesione sociale e dello sviluppo economico: intervenire su questi mercati significa contribuire a rafforzare la qualità della vita e la capacità di crescita del Paese» commenta il vicepresidente di Unimpresa, Giuseppe Spadafora.
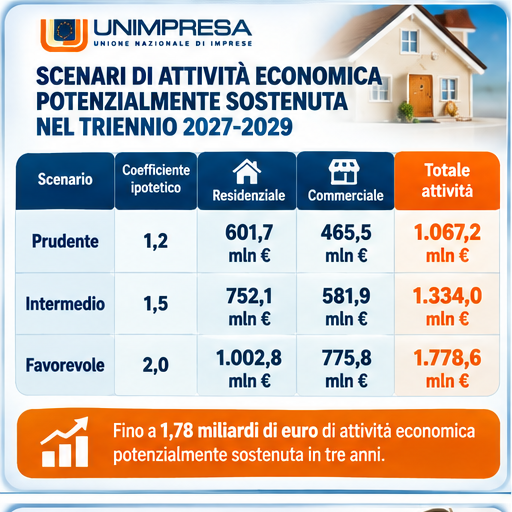
Secondo il Centro studi di Unimpresa, le agevolazioni fiscali sulle locazioni residenziali e commerciali, previste dal disegno di legge di bilancio per il 2027 da oggi all’esame del Parlamento, possono produrre effetti economici che vanno oltre la riduzione delle imposte. Le nuove norme, nel dettaglio, potrebbero sostenere, nel triennio 2027-2029, un volume complessivo di attività economica compreso tra 1,07 e 1,78 miliardi di euro, con possibili ricadute sugli investimenti immobiliari, sul commercio, sui consumi e sull’occupazione. Le stime sono articolate in tre scenari, costruiti applicando coefficienti ipotetici di attivazione economica compresi tra 1,2 e 2 alle risorse fiscali liberate dalle nuove disposizioni.
Nello scenario prudente, che considera un coefficiente di 1,2, l’attività economica potenzialmente sostenuta raggiungerebbe 1.067,2 milioni di euro, di cui 601,7 milioni nel comparto residenziale e 465,5 milioni in quello commerciale.
Lo scenario intermedio, basato su un coefficiente di 1,5, porta il valore complessivo a 1.334 milioni di euro, con 752,1 milioni riconducibili alle locazioni abitative e 581,9 milioni al settore commerciale.
Nell’ipotesi più favorevole, che applica un coefficiente pari a 2, l’attività economica potenzialmente sostenuta salirebbe a 1.778,6 milioni di euro, ripartiti tra 1.002,8 milioni per il comparto residenziale e 775,8 milioni per quello commerciale.
In tutti e tre gli scenari, il settore abitativo rappresenta circa il 56,4% del valore complessivo, mentre quello commerciale contribuisce per il restante 43,6%. La componente residenziale potrebbe beneficiare di una maggiore disponibilità di immobili in locazione, di interventi di manutenzione e riqualificazione e di una crescita della domanda di servizi collegati all’abitare. Nel settore commerciale, invece, la maggiore convenienza fiscale potrebbe favorire il recupero dei locali sfitti, l’apertura di nuovi esercizi e gli investimenti in allestimenti, arredi e attrezzature, con possibili effetti positivi sulle piccole e medie imprese. Il passaggio dallo scenario prudente a quello favorevole comporta un incremento di 711,4 milioni di euro dell’attività economica potenzialmente sostenuta, pari a circa il 66,7%, evidenziando quanto la dimensione degli effetti dipenda dalla capacità delle agevolazioni di stimolare nuove iniziative economiche.
Il comparto residenziale: fino a un miliardo di attività economica potenzialmente sostenuta.
Nel settore abitativo, le agevolazioni fiscali potrebbero contribuire a sostenere un insieme articolato di attività economiche. Il primo effetto potenziale riguarda l’offerta di immobili in locazione. La riduzione della cedolare secca può rendere più conveniente per i proprietari la scelta di affittare un’abitazione a canone concordato, anziché mantenerla inutilizzata o destinarla ad altre forme di utilizzo. Una maggiore disponibilità di alloggi potrebbe contribuire a rendere più dinamico il mercato delle locazioni e, nei territori caratterizzati da una domanda elevata, favorire un migliore equilibrio tra domanda e offerta.Un secondo effetto riguarda gli investimenti immobiliari. L’immissione sul mercato di abitazioni precedentemente inutilizzate può richiedere interventi di manutenzione ordinaria e straordinaria, adeguamenti impiantistici, lavori di efficientamento energetico, acquisto di arredi e servizi professionali. Queste attività possono generare domanda per imprese edili, artigiani, installatori, tecnici e operatori dei servizi immobiliari, con possibili ricadute positive sull’occupazione.Un terzo canale di sviluppo riguarda la mobilità territoriale del lavoro. La difficoltà di trovare abitazioni a condizioni sostenibili può rappresentare un ostacolo per i lavoratori che intendono trasferirsi in un’altra città per motivi professionali. Una maggiore disponibilità di alloggi a canone concordato potrebbe contribuire a ridurre tale vincolo, facilitando l’incontro tra domanda e offerta di lavoro e sostenendo la capacità delle imprese di attrarre personale qualificato.Applicando i coefficienti ipotetici utilizzati nelle simulazioni, i 501,4 milioni di euro di effetti finanziari residenziali nel triennio corrisponderebbero a un valore di attività economica potenzialmente sostenuta compreso tra 601,7 milioni e 1.002,8 milioni di euro, con uno scenario intermedio di 752,1 milioni. Si tratta di un ordine di grandezza illustrativo, non di una previsione di nuovi investimenti immobiliari.
Il comparto commerciale: fino a 776 milioni di attività economica potenzialmente sostenuta.
Per il settore commerciale, la nuova cedolare secca può rappresentare un incentivo alla locazione di negozi e botteghe, soprattutto nei mercati nei quali esiste una disponibilità significativa di locali inutilizzati. Una minore imposizione sui redditi da locazione può migliorare la redditività netta degli immobili e rendere più conveniente la stipula di nuovi contratti.L’eventuale recupero di locali sfitti può produrre effetti che vanno oltre il mercato immobiliare. L’apertura di un nuovo negozio comporta spesso investimenti in ristrutturazioni, allestimenti, arredi, impianti, attrezzature e servizi professionali. Può inoltre generare domanda per fornitori, imprese di manutenzione, servizi informatici, logistica e attività di comunicazione commerciale.La disponibilità di locali a condizioni sostenibili può favorire l’avvio di nuove attività e contribuire alla permanenza delle piccole imprese nei centri urbani. Questo aspetto assume particolare rilevanza per il commercio di prossimità, che svolge una funzione economica e sociale importante, soprattutto nei quartieri residenziali e nei centri storici.L’effetto sull’occupazione dipenderà dal numero di nuove attività effettivamente avviate e dalla loro capacità di consolidarsi. La riduzione della tassazione immobiliare non produce direttamente nuovi posti di lavoro, ma può contribuire a creare condizioni favorevoli per gli investimenti e l’iniziativa imprenditoriale.Applicando i coefficienti ipotetici ai 387,9 milioni di euro di effetti finanziari commerciali nel triennio, il valore delle attività potenzialmente sostenute oscillerebbe tra 465,5 milioni e 775,8 milioni di euro, con uno scenario intermedio di 581,9 milioni. Anche in questo caso, i valori rappresentano simulazioni illustrative e non stime accertate di nuova produzione.
Il costo fiscale della doppia agevolazione: quasi 890 milioni nel triennio.
L’articolo 5 del disegno di legge di Bilancio introduce due interventi distinti sulla fiscalità delle locazioni. Il primo riguarda gli immobili residenziali affittati a canone concordato, con una riduzione delle aliquote della cedolare secca. Il secondo estende l’imposta sostitutiva ai nuovi contratti relativi a piccoli immobili commerciali.La Relazione tecnica quantifica gli effetti finanziari negativi complessivi in 367,6 milioni di euro nel 2027, di cui 165,1 milioni per le locazioni residenziali e 202,5 milioni per quelle commerciali. Nel 2028 il totale è pari a 195,6 milioni, mentre nel 2029 raggiunge 326,1 milioni.Nel triennio, il comparto residenziale assorbe il 56,4% degli effetti finanziari complessivi, mentre quello commerciale rappresenta il 43,6%. Nel solo 2027, invece, la componente commerciale risulta prevalente, con il 55,1% del totale.
Le abitazioni: cedolare secca al 5%, ridotta all’1% per gli under 36.
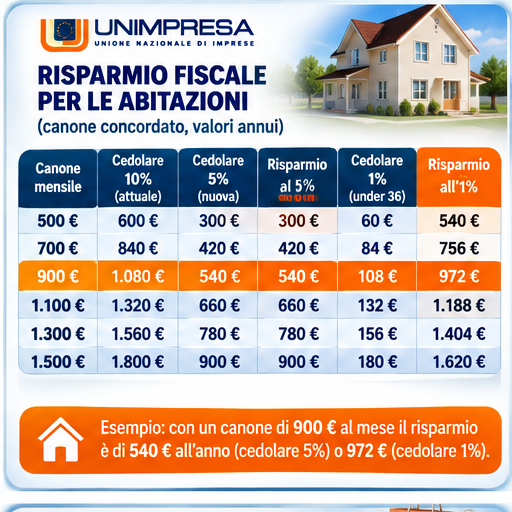
Per il comparto residenziale, la manovra riduce dal 10% al 5% l’aliquota della cedolare secca sui canoni relativi ai nuovi contratti a canone concordato stipulati nel 2027. L’aliquota scende ulteriormente all’1% quando l’inquilino ha meno di 36 anni al momento della sottoscrizione.La riduzione fiscale è particolarmente significativa in termini relativi. Per i contratti con inquilini under 36, l’imposta sostitutiva diminuisce del 90% rispetto all’aliquota del 10%. Negli altri casi agevolati, la riduzione è del 50%.Per un’abitazione affittata a canone concordato di 900 euro mensili, il proprietario paga attualmente 1.080 euro annui di cedolare secca al 10%. Con la nuova aliquota del 5%, l’imposta scenderebbe a 540 euro, con un risparmio di 540 euro. Se l’inquilino ha meno di 36 anni e ricorrono le condizioni previste dalla norma, l’imposta sarebbe pari a 108 euro, con un risparmio annuo di 972 euro.Il vantaggio fiscale può rendere più conveniente l’adesione al regime del canone concordato e favorire la disponibilità di abitazioni destinate alla locazione. L’effettiva riduzione dei canoni per gli inquilini dipenderà tuttavia dalle condizioni del mercato e dalle decisioni dei proprietari.
Oltre 2 miliardi di canoni residenziali nella base di riferimento.
La Relazione tecnica utilizza una base imponibile stimata di 2.003,1 milioni di euro riferita ai nuovi contratti interessati dalla riduzione delle aliquote. Di questi, 1.214,4 milioni sono attribuiti a contratti con conduttori under 36 e 788,7 milioni agli altri inquilini.La componente riferita agli under 36 rappresenta circa il 60,6% della base imponibile considerata nella quantificazione. Questo dato non descrive la composizione complessiva del mercato italiano degli affitti, ma esclusivamente la base statistica utilizzata per stimare gli effetti della misura. La riduzione delle aliquote determina un minor gettito annuo di 148,7 milioni di euro, al quale si aggiungono gli ulteriori effetti fiscali considerati nella Relazione tecnica, tra cui quelli legati al possibile passaggio di alcuni contratti dalla tassazione Irpef ordinaria alla cedolare secca e alle imposte di registro e bollo.
I negozi: cedolare secca al 21%, ridotta al 10% nei capoluoghi metropolitani.
Per gli immobili commerciali, la manovra introduce la possibilità di applicare la cedolare secca ai nuovi contratti stipulati nel 2027 relativi a immobili della categoria catastale C/1, con superficie fino a 200 metri quadrati. L’aliquota è fissata al 21%, con una riduzione al 10% per gli immobili ubicati nei comuni capoluogo di città metropolitana. La disposizione riguarda quindi una specifica categoria di immobili commerciali e non introduce una cedolare secca generalizzata per tutte le tipologie di locali destinati alle attività economiche. La Relazione tecnica individua un mercato annuo di riferimento di 840 milioni di euro di canoni, di cui 588 milioni relativi agli immobili potenzialmente soggetti alla cedolare del 21% e 252 milioni agli immobili situati nei capoluoghi metropolitani, per i quali è prevista l’aliquota del 10%. Circa l’85% dei percettori di redditi da locazione commerciale fuori dai capoluoghi metropolitani avrebbe una potenziale convenienza a optare per la cedolare del 21%, considerando che tali redditi sarebbero altrimenti assoggettati a un’aliquota marginale Irpef media superiore. Per gli immobili situati nei capoluoghi metropolitani, la simulazione assume l’adesione di tutti i locatori interessati, data la maggiore convenienza dell’aliquota del 10%.
Quanto possono risparmiare i proprietari dei negozi.
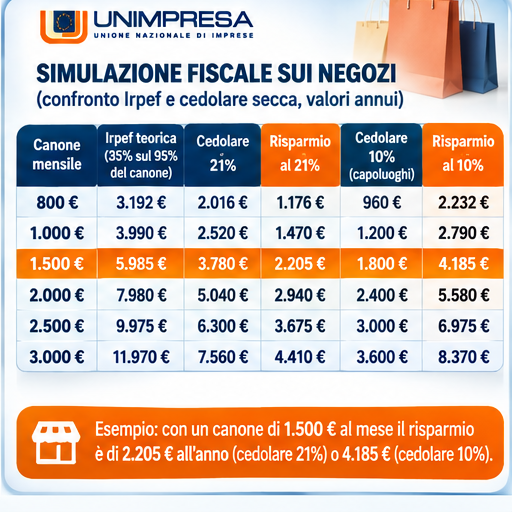
Per valutare la convenienza della cedolare commerciale, è stata elaborata una simulazione confrontando il nuovo regime con una tassazione Irpef marginale ipotetica del 35%, applicata al 95% del canone. Il parametro riprende l’impostazione utilizzata nella Relazione tecnica per stimare il minor gettito Irpef. Per un negozio con canone mensile di 1.500 euro, il reddito annuo da locazione è pari a 18.000 euro. Nell’ipotesi di tassazione marginale Irpef del 35% sul 95% del canone, l’imposta teorica sarebbe di 5.985 euro. Con la cedolare del 21%, scenderebbe a 3.780 euro, con un risparmio di 2.205 euro. Nei capoluoghi metropolitani, applicando la cedolare del 10%, l’imposta sarebbe pari a 1.800 euro e il risparmio teorico raggiungerebbe 4.185 euro. La simulazione considera soltanto il confronto tra Irpef e cedolare secca, senza includere le addizionali e gli ulteriori effetti fiscali. Il risparmio effettivo dipenderà dalla situazione del singolo proprietario.
I possibili effetti su consumi, investimenti e occupazione.
L’impatto economico delle agevolazioni può manifestarsi attraverso diversi canali. Il primo riguarda gli investimenti. La maggiore convenienza delle locazioni può incentivare i proprietari a recuperare immobili inutilizzati e a realizzare interventi necessari per renderli disponibili sul mercato. Questo processo può generare domanda per imprese edili, artigiani, installatori, professionisti e fornitori di materiali. Il secondo canale riguarda i consumi. Nel comparto abitativo, una maggiore disponibilità di alloggi può accompagnarsi a spese per arredi, elettrodomestici, servizi domestici e altre attività collegate al trasferimento e all’insediamento delle famiglie. Nel comparto commerciale, l’apertura di nuove attività può sostenere la domanda di attrezzature, arredamenti, servizi informatici e forniture. Il terzo canale riguarda l’occupazione. Gli investimenti immobiliari e l’avvio di nuove attività commerciali possono generare opportunità di lavoro dirette e indirette. La dimensione effettiva di tali effetti dipenderà dal numero di contratti aggiuntivi attivati grazie alla misura, dalla quantità di immobili recuperati e dalla capacità delle nuove iniziative economiche di consolidarsi.
Le disposizioni antielusive.
Le agevolazioni riguardano i nuovi contratti stipulati nel 2027, secondo le condizioni stabilite dall’articolo 5 del disegno di legge di Bilancio. Per le abitazioni a canone concordato, le aliquote dell’1% e del 5% si applicano ai canoni relativi al periodo compreso tra il 1° gennaio 2027 e il 31 dicembre 2031. La disciplina contempla anche i canoni derivanti dal primo rinnovo dei contratti effettivamente stipulati nel 2027, fermo restando il limite temporale del 2031. Sono inoltre previste disposizioni antielusive per evitare che contratti già in corso vengano interrotti anticipatamente al solo scopo di accedere alle nuove agevolazioni. La norma esclude, in particolare, determinate situazioni nelle quali risultava in essere un contratto non scaduto al 30 settembre 2026 e successivamente interrotto. La disposizione esclude inoltre l’applicazione delle nuove agevolazioni ai contratti già esistenti che siano semplicemente prorogati o rinnovati nel 2027. Questo elemento circoscrive la platea iniziale e concentra l’incentivo sui nuovi rapporti di locazione.
NEL TRIENNIO 2027-2029
INTERESSATO DALLA CEDOLARE