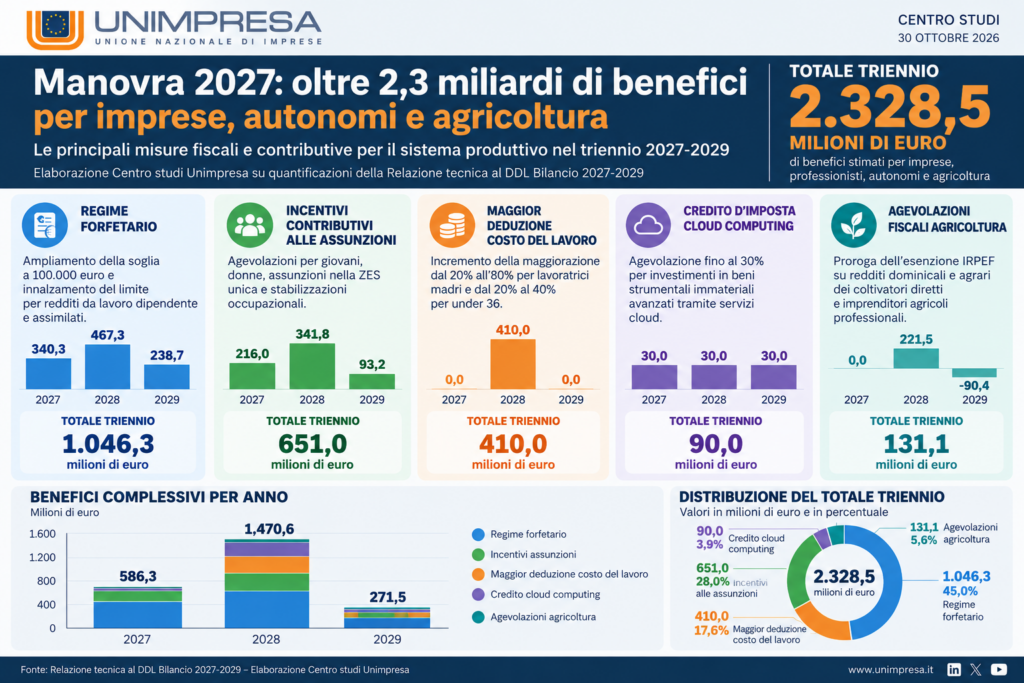
Le misure fiscali e contributive previste dal disegno di legge di Bilancio per il 2027 assicurano benefici stimati per oltre 2,3 miliardi di euro nel triennio 2027-2029 a imprese, lavoratori autonomi, professionisti e operatori agricoli. Nel dettaglio, gli interventi selezionati valgono circa 586 milioni nel 2027, quasi 1,5 miliardi nel 2028 e 272 milioni nel 2029, considerando l’ampliamento del regime forfetario, il credito d’imposta per il cloud computing, gli incentivi contributivi alle assunzioni, la maggiore deducibilità del costo del lavoro per giovani e lavoratrici madri e le agevolazioni fiscali per il settore agricolo. Il capitolo più rilevante riguarda il regime forfetario, con benefici stimati in oltre un miliardo di euro nel triennio. Seguono gli incentivi contributivi per le assunzioni, con circa 651 milioni di effetti netti, e la maggiorazione della deduzione fiscale del costo del lavoro, che determina un risparmio stimato di 410 milioni.
È quanto emerge da un’analisi del Centro studi di Unimpresa, realizzata sulla base delle quantificazioni contenute nella Relazione tecnica che accompagna la manovra del governo per il 2027.
«La manovra contiene segnali positivi per il sistema produttivo, perché interviene sulla fiscalità delle piccole attività economiche, sostiene l’occupazione e favorisce gli investimenti nell’innovazione. È importante, però, che le esigenze di copertura finanziaria non si traducano in un aggravio per la liquidità delle imprese, soprattutto quelle di minori dimensioni. Particolare attenzione va riservata all’aumento delle ritenute sui pagamenti delle fatture elettroniche tra imprese, che la Relazione tecnica quantifica in 734,5 milioni di maggiori entrate nel 2028 e 1,469 miliardi annui dal 2029. Si tratta di anticipazioni fiscali, non di nuove imposte definitive di pari importo, ma con possibili conseguenze sulla disponibilità finanziaria delle aziende» spiegano gli analisti di Unimpresa.
«La legge di Bilancio per il 2027 si muove lungo una direttrice complessivamente positiva, che tiene insieme la necessità di garantire la stabilità dei conti pubblici e l’obiettivo di sostenere la crescita dell’economia reale. Le misure fiscali e contributive destinate alle attività produttive, ai lavoratori autonomi e al settore agricolo rappresentano un segnale concreto di attenzione verso una parte fondamentale del nostro sistema economico. Apprezziamo, in particolare, l’attenzione alle attività di minori dimensioni, che costituiscono l’ossatura dell’economia italiana. Sono proprio queste realtà ad avere maggiore bisogno di un quadro fiscale semplice, prevedibile e compatibile con le esigenze della gestione quotidiana. Allo stesso tempo, riteniamo indispensabile valutare con attenzione gli effetti complessivi della manovra. Non basta ridurre alcune imposte se, contemporaneamente, si introducono meccanismi che anticipano il prelievo fiscale e riducono le risorse finanziarie immediatamente disponibili per le aziende. Per una piccola impresa, la liquidità è una condizione essenziale per pagare gli stipendi, acquistare materie prime, rispettare le scadenze e sostenere nuovi investimenti. In questa prospettiva, il rafforzamento delle ritenute sui pagamenti tra imprese merita una riflessione approfondita. La lotta all’evasione fiscale è un obiettivo che condividiamo pienamente, ma gli strumenti utilizzati devono essere proporzionati e non devono trasformarsi in un ostacolo alla normale attività economica dei contribuenti corretti. La sfida, dunque, è consolidare gli aspetti positivi della manovra e accompagnarli con una politica fiscale capace di sostenere la competitività, preservare la liquidità e rafforzare la fiducia delle imprese. Stabilità finanziaria e crescita economica non sono obiettivi alternativi: devono procedere insieme».
Secondo il Centro studi di Unimpresa, il disegno di legge di Bilancio per il 2027 delinea una strategia fiscale articolata, caratterizzata da interventi di alleggerimento del prelievo su specifiche categorie economiche, incentivi all’occupazione e strumenti di sostegno agli investimenti. Parallelamente, la manovra prevede misure di rafforzamento delle entrate tributarie e meccanismi destinati ad anticipare il versamento delle imposte. Sono pari a oltre 2,3 miliardi di euro i benefici nel triennio 2027-2029 attraverso alcuni interventi particolarmente significativi. L’ampliamento del regime forfetario, gli incentivi alle assunzioni, la maggiore deducibilità del costo del lavoro e il sostegno agli investimenti digitali vanno nella direzione giusta, perché alleggeriscono il peso fiscale e contributivo e possono rafforzare la capacità delle imprese di programmare, investire e creare occupazione.
La manovra contiene cinque gruppi di agevolazioni di particolare interesse per il sistema produttivo: ampliamento del regime forfetario, incentivi agli investimenti in cloud computing, agevolazioni contributive per le assunzioni, maggiorazione della deducibilità fiscale del costo del lavoro e proroga dei benefici fiscali per il settore agricolo. L’aggregazione degli effetti finanziari stimati dal Governo consente di quantificare in 2.328,5 milioni di euro il valore complessivo di questi interventi nel triennio 2027-2029. La stima comprende imprese, professionisti, lavoratori autonomi e operatori agricoli. Non rappresenta, quindi, un beneficio esclusivamente riferibile alle società o alle PMI né un saldo netto dell’intera manovra. La concentrazione dei benefici nel 2028 dipende in misura significativa dai meccanismi fiscali di saldo e acconto, che spostano all’esercizio successivo parte degli effetti delle agevolazioni relative al 2027. Non significa necessariamente che nel 2028 vengano introdotti più incentivi.
Il regime forfetario: oltre un miliardo di benefici nel triennio.
Il primo intervento per rilevanza finanziaria riguarda l’ampliamento del regime forfetario, con l’innalzamento della soglia dei ricavi e compensi da 85.000 a 100.000 euro. La Relazione tecnica stima circa 41.000 nuovi contribuenti potenzialmente interessati dalla modifica. A questi si aggiungono gli effetti della temporanea elevazione, da 30.000 a 35.000 euro, del limite relativo ai redditi da lavoro dipendente e assimilati per l’accesso e la permanenza nel regime. Nel complesso, le due modifiche producono minori entrate fiscali e contributive stimate in 340,3 milioni nel 2027, 467,3 milioni nel 2028 e 238,7 milioni nel 2029. L’effetto economico più importante consiste nella possibilità, per una parte dei piccoli operatori economici, di beneficiare di un trattamento fiscale più favorevole e di una gestione tributaria relativamente semplificata. Resta tuttavia una distinzione significativa: per i contribuenti con ricavi tra 85.000 e 100.000 euro, l’ampliamento del forfetario non comporta automaticamente l’esclusione dall’IVA, che mantiene la soglia di 85.000 euro.
Occupazione: oltre un miliardo tra incentivi contributivi e deduzioni fiscali.
Il secondo grande capitolo riguarda il costo del lavoro. Gli incentivi contributivi per le assunzioni producono effetti finanziari netti stimati in circa 651 milioni di euro nel triennio. Le agevolazioni riguardano, secondo le condizioni previste dalle singole disposizioni, giovani, donne, assunzioni nella ZES unica e stabilizzazioni occupazionali. A questi interventi si aggiunge la maggiorazione della deducibilità fiscale del costo del lavoro per determinate nuove assunzioni a tempo indeterminato.Per le lavoratrici madri, la maggiorazione passa dal 20% all’80%, mentre per i giovani under 36 sale dal 20% al 40%. La Relazione tecnica quantifica in 410 milioni di euro il beneficio fiscale della misura, concentrato nel 2028 per effetto delle regole di versamento delle imposte. Considerando congiuntamente gli incentivi contributivi e la maggiorazione della deduzione, gli effetti finanziari favorevoli raggiungono 1,061 miliardi di euro nel triennio. Dal punto di vista economico, il vantaggio consiste nella riduzione del costo effettivo delle nuove assunzioni per le imprese che rispettano i requisiti, con possibili effetti positivi sulla domanda di lavoro stabile. La concreta efficacia dipenderà tuttavia dall’accessibilità delle misure, dalla semplicità degli adempimenti e dalla capacità delle imprese di utilizzarle.
Innovazione digitale: 90 milioni per il cloud computing.
Il credito d’imposta per gli investimenti in beni strumentali immateriali avanzati erogati attraverso servizi e soluzioni cloud prevede una dotazione di 30 milioni di euro annui per il periodo 2027-2029.La misura consente un’agevolazione fino al 30% dei costi ammissibili, secondo le condizioni e le modalità attuative previste.Il valore complessivo del plafond è di 90 milioni di euro. L’intervento è coerente con l’esigenza di rafforzare la digitalizzazione delle attività produttive, ma la dimensione finanziaria rimane circoscritta rispetto all’ampiezza del sistema imprenditoriale italiano. Per questo motivo, è importante che gli strumenti di incentivazione siano accompagnati da procedure semplici, tempi certi e un monitoraggio dell’effettivo utilizzo delle risorse.
Agricoltura: benefici fiscali per 131 milioni.
La proroga delle agevolazioni IRPEF sui redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali determina un beneficio netto stimato in 131,1 milioni di euro nel triennio.La disposizione conferma l’esenzione integrale fino a 10.000 euro e quella parziale del 50% per la quota compresa tra 10.000 e 15.000 euro. Il vantaggio è particolarmente rilevante per le attività agricole di minori dimensioni, per le quali la fiscalità rappresenta una componente importante dell’equilibrio economico.
Il nodo della liquidità: 1,469 miliardi di maggiori entrate annue dalle ritenute B2B.
Accanto alle agevolazioni, la Relazione tecnica contiene disposizioni che meritano una valutazione distinta.Tra queste, l’articolo 35 prevede l’aumento della ritenuta d’acconto sui pagamenti delle fatture elettroniche tra imprese.La misura determina, secondo le stime governative, maggiori entrate pari a 734,5 milioni di euro nel 2028 e 1,469 miliardi annui dal 2029.È importante chiarire che non si tratta di un incremento definitivo dell’imposizione fiscale di pari importo: la ritenuta rappresenta un’anticipazione dell’imposta dovuta.Il suo effetto principale, pertanto, riguarda la distribuzione temporale delle disponibilità finanziarie tra contribuenti ed Erario.Per le imprese di piccole dimensioni, caratterizzate spesso da risorse finanziarie limitate, anche un’anticipazione fiscale può incidere sulla gestione del capitale circolante.Il problema assume particolare rilevanza nelle filiere produttive con tempi di pagamento elevati, margini contenuti e necessità costanti di finanziare acquisti, magazzino e personale. L’obiettivo di contrastare l’evasione fiscale è pienamente condivisibile. Tuttavia, gli strumenti adottati devono essere valutati anche in relazione ai loro effetti sull’economia reale.

- MANOVRA, OLTRE 2,3 MLD BENEFICI PER IMPRESE E AUTONOMI IN TRIENNIO 2027-2029 - 31 Ottobre 2026
- MANOVRA, SCELTE EQUILIBRATE, BENE IRPEF E AFFITTI - 30 Ottobre 2026
- L’Identità – Tornano i venerdì neri, quanto ci costano gli scioperi generali - 27 Ottobre 2026